Mutual Fund vs Fixed Deposit (FD): पैसे कहाँ निवेश करें? जानें रिटर्न, रिस्क और टैक्स के नियम
मेटा डिस्क्रिप्शन: Mutual Fund vs FD में से 2026 में निवेश के लिए कौन सा विकल्प बेहतर है? जानें दोनों के फायदे, नुकसान, टैक्स नियम और रिस्क ताकि आप सही फैसला ले सकें।
जब भी पैसे बचाने या निवेश करने की बात आती है, तो भारतीय परिवारों में सबसे पहला नाम Fixed Deposit (FD) का आता है। वहीं दूसरी तरफ, पिछले कुछ सालों में Mutual Funds और SIP (Systematic Investment Plan) ने युवा निवेशकों के बीच ज़बरदस्त लोकप्रियता हासिल की है।
दोनों ही निवेश के साधन अपनी-अपनी जगह सही हैं, लेकिन आपके लिए कौन सा विकल्प सही रहेगा, यह आपके वित्तीय लक्ष्य (Financial Goals), समय और जोखिम उठाने की क्षमता (Risk Appetite) पर निर्भर करता है। इस लेख में हम दोनों की तुलना गहराई से करेंगे ताकि आप बिना किसी उलझन के अपने पैसे सही जगह लगा सकें।
Fixed Deposit (FD) क्या है और यह कैसे काम करता है?
फिक्स्ड डिपॉजिट (FD) बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) द्वारा दी जाने वाली एक पारंपरिक बचत योजना है। इसमें आप एक निश्चित समय (जैसे 1 वर्ष, 3 वर्ष या 5 वर्ष) के लिए एकमुश्त राशि जमा करते हैं।
FD के मुख्य फायदे:
-
गारंटीड रिटर्न: बाज़ार में चाहे मंदी हो या तेज़ी, आपको बैंक द्वारा तय की गई ब्याज़ दर के हिसाब से ही पैसा मिलता है।
-
पूंजी की सुरक्षा: बैंक FD में RBI के सहायक संस्थान (DICGC) के नियमों के तहत ₹5 लाख तक की मूलधन और ब्याज़ राशि पूरी तरह सुरक्षित व बीमाकृत (Insured) होती है।
-
लोन की सुविधा: आपातकाल में आप अपनी FD राशि पर 85% से 90% तक का लोन या ओवरड्राफ्ट आसानी से ले सकते हैं।
Mutual Fund क्या है और इसमें पैसे कैसे बढ़ते हैं?
म्यूचुअल फंड एक ऐसी प्रणाली है जहाँ कई निवेशकों से पैसा जुटाकर एक बड़ा फंड (Pool of Money) बनाया जाता है। इस फंड को एक पेशेवर फंड मैनेजर द्वारा शेयर बाज़ार (Equity), सरकारी बॉन्ड (Debt), या दोनों (Hybrid) में निवेश किया जाता है।
म्यूचुअल फंड के मुख्य फायदे:
-
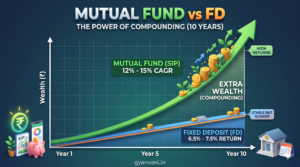
उच्च रिटर्न की संभावना: लंबे समय में शेयर बाज़ार के विकास के साथ म्यूचुअल फंड 12% से 15% तक का वार्षिक रिटर्न (CAGR) देने की क्षमता रखते हैं।
-
कंपाउंडिंग का लाभ: नियमित रूप से SIP के ज़रिए निवेश करने पर चक्रवर्ती ब्याज़ (Compounding) का ज़बरदस्त फायदा मिलता है।
-
SIP की सुविधा: आप हर महीने मात्र ₹500 से भी अपना निवेश शुरू कर सकते हैं।
Mutual Fund vs Fixed Deposit: मुख्य अंतर (तुलना चार्ट)
दोनों विकल्पों के बीच के अंतर को स्पष्ट रूप से समझने के लिए नीचे दी गई तालिका देखें:
| पैमाना (Feature) | Fixed Deposit (FD) | Mutual Funds (इक्विटी) |
| रिटर्न का प्रकार | निश्चित (Guaranteed) | बाज़ार आधारित (Market-Linked) |
| औसत रिटर्न | 6.5% से 7.5% सालाना | 12% से 15% सालाना (दीर्घकालिक) |
| जोखिम (Risk) | न के बराबर (Low Risk) | मध्यम से उच्च (Market Risk) |
| मुद्रास्फीति (Inflation) | महंगाई को मात देने में असमर्थ | महंगाई को मात देने में सक्षम |
| निवेश का तरीका | एकमुश्त (Lump sum) | एकमुश्त या मासिक SIP |
| लिक्विडिटी (पैसे निकालना) | समय से पहले निकालने पर पेनाल्टी | जब चाहें तब निकाल सकते हैं (ELSS छोड़कर) |
रिस्क और रिटर्न का गणित: महंगाई को कौन हराता है?
पैसे निवेश करते समय सबसे बड़ी गलती लोग मुद्रास्फीति (Inflation यानी महंगाई दर) को भूलकर करते हैं।
यदि भारत में औसत महंगाई दर 6% प्रति वर्ष है और आपकी बैंक FD आपको 7% का ब्याज़ दे रही है, तो वास्तव में आपकी वास्तविक कमाई (Real Return) केवल 1% है। टैक्स कटने के बाद यह रिटर्न कई बार शून्य या नेगेटिव भी हो जाता है।
वहीं, म्यूचुअल फंड में अल्पावधि (Short Term) में उतार-चढ़ाव का जोखिम ज़रूर होता है, लेकिन यदि आप 5 वर्ष या उससे अधिक समय के लिए निवेशित रहते हैं, तो यह बाज़ार के उतार-चढ़ाव को पार करके महंगाई से काफी अधिक रिटर्न देने का इतिहास रखता है।
टैक्स के नियम (Taxation Rules)
निवेश करने से पहले यह समझना ज़रूरी है कि मैच्योरिटी पर आपको कितना टैक्स देना होगा:
-
FD पर टैक्स:
-
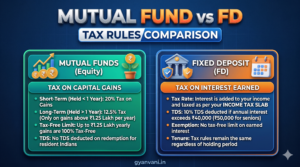
FD से मिलने वाला ब्याज़ आपकी सालाना आय में जुड़ता है और आपके इनकम टैक्स स्लैब के अनुसार टैक्स लगता है।
-
यदि एक वित्तीय वर्ष में ब्याज़ ₹40,000 (वरिष्ठ नागरिकों के लिए ₹50,000) से अधिक है, तो बैंक 10% TDS काटता है।
-
-
इक्विटी म्यूचुअल फंड पर टैक्स:
-
Short Term Capital Gains (STCG): यदि 1 साल से पहले यूनिट्स बेचते हैं, तो मुनाफे पर 20% टैक्स लगता है।
-
Long Term Capital Gains (LTCG): यदि 1 साल के बाद बेचते हैं, तो एक वित्तीय वर्ष में ₹1.25 लाख तक का मुनाफा पूरी तरह टैक्स-फ्री होता है। उससे अधिक मुनाफे पर 12.5% की दर से टैक्स लगता है।
-
आपके लिए कौन सा विकल्प सबसे बेहतर है?
-
Fixed Deposit चुनें यदि:
-
आपकी उम्र 50 वर्ष से अधिक है या आप वरिष्ठ नागरिक हैं।
-
आपको अगले 1 से 3 वर्षों में पैसों की निश्चित ज़रूरत है (जैसे शादी, फीस या डाउन पेमेंट)।
-
आप अपने इमरजेंसी फंड को किसी सुरक्षित जगह रखना चाहते हैं।
-
-
Mutual Fund चुनें यदि:
-
आपकी उम्र कम है और आप 5, 10 या 15 साल के लिए निवेश करना चाहते हैं।
-
आपका लक्ष्य बच्चों की उच्च शिक्षा, नया घर या रिटायरमेंट कॉर्पस बनाना है।
-
आप बाज़ार के सामान्य उतार-चढ़ाव को झेलने के लिए मानसिक रूप से तैयार हैं।
-
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या म्यूचुअल फंड में लगाया गया पूरा पैसा डूब सकता है?
नहीं, डायवर्सिफाइड म्यूचुअल फंड्स का पैसा 40 से 50 अलग-अलग कंपनियों में बंटा होता है। बाज़ार गिरने पर फंड की वैल्यू कम ज़रूर हो सकती है, लेकिन एक साथ सभी कंपनियों का शून्य हो जाना व्यावहारिक रूप से संभव नहीं है।
Q2. शुरुआत करने के लिए कम से कम कितने रुपयों की ज़रूरत होती है?
म्यूचुअल फंड में आप ₹500 प्रति माह की SIP से शुरुआत कर सकते हैं। वहीं बैंक FD के लिए अधिकांश बैंकों में न्यूनतम ₹1,000 की आवश्यकता होती है।
Q3. क्या टैक्स बचाने के लिए FD बेहतर है या म्यूचुअल फंड?
टैक्स सेविंग के लिए ELSS (Equity Linked Savings Scheme) म्यूचुअल फंड 5-वर्षीय टैक्स-सेविंग FD से बेहतर माना जाता है, क्योंकि ELSS का लॉक-इन पीरियड केवल 3 साल का होता है और इसमें रिटर्न मिलने की संभावना अधिक होती है।
अपने संपूर्ण वित्तीय पोर्टफोलियो को सुरक्षित रखने का सबसे व्यावहारिक तरीका यह है कि आप अपनी कुल पूंजी का 20-30% हिस्सा सुरक्षा और लिक्विडिटी के लिए FD या लिक्विड फंड्स में रखें, और बाकी 70-80% हिस्सा दीर्घकालिक वेल्थ क्रिएशन के लिए इक्विटी म्यूचुअल फंड्स में SIP के ज़रिए लगाएं।