Public Provident Fund (PPF) क्या है? नियम, ब्याज दर, टैक्स छूट और फायदे
मेटा विवरण (Meta Description): पब्लिक प्रोविडेंट फंड (PPF) क्या है? जानें PPF के नए नियम, वर्तमान ब्याज दर, 15 साल की मैच्योरिटी, EEE टैक्स छूट और खाता खोलने की पूरी प्रक्रिया हिंदी में।
यदि आप बिना किसी वित्तीय जोखिम (Zero Risk) के लंबी अवधि में एक बड़ा फंड तैयार करना चाहते हैं, तो पब्लिक प्रोविडेंट फंड (Public Provident Fund – PPF) भारत सरकार द्वारा चलाई जाने वाली सबसे सुरक्षित और लोकप्रिय लघु बचत योजनाओं में से एक है।
1968 में वित्त मंत्रालय के अधीन ‘राष्ट्रीय बचत संस्थान’ (National Savings Institute) द्वारा शुरू की गई इस योजना का मुख्य उद्देश्य असंगठित क्षेत्र के कामगारों, स्वरोजगारियों (Self-employed) और आम नागरिकों को सेवानिवृत्ति (Retirement) के लिए बचत करने के लिए प्रोत्साहित करना था। आज के समय में यह नौकरीपेशा और व्यवसायी दोनों वर्गों के लिए वेल्थ क्रिएशन और टैक्स सेविंग का एक प्रमुख साधन बन चुका है।
इस विस्तृत गाइड में हम PPF से जुड़ी हर छोटी-बड़ी जानकारी—इसके नियम, ब्याज की गणना, निकासी की शर्तें, टैक्स के लाभ और खाता खोलने की प्रक्रिया—को विस्तार से समझेंगे।
पब्लिक प्रोविडेंट फंड (PPF) क्या है?
पब्लिक प्रोविडेंट फंड (PPF) केंद्र सरकार द्वारा समर्थित एक लंबी अवधि की बचत सह निवेश योजना (Savings-cum-Investment Scheme) है।
इस योजना की सबसे बड़ी खूबी यह है कि इसमें लगाया गया एक-एक पैसा पूरी तरह सुरक्षित होता है, क्योंकि इस पर सॉवरेन गारंटी (Sovereign Guarantee) होती है। इसका मतलब है कि बैंक या पोस्ट ऑफिस चाहे किसी भी वित्तीय संकट में आ जाए, भारत सरकार आपके मूलधन और ब्याज के भुगतान की पूरी ज़िम्मेदारी लेती है।
PPF खाते की बुनियादी शर्तें इस प्रकार हैं:
-
खाते की अवधि: 15 वित्तीय वर्ष (Financial Years)।
-
न्यूनतम वार्षिक जमा: ₹500 प्रति वित्तीय वर्ष।
-
अधिकतम वार्षिक जमा: ₹1,50,000 प्रति वित्तीय वर्ष।
-
जमा करने का माध्यम: नकद, चेक, डीडी (Demand Draft) या नेट बैंकिंग/UPI के ज़रिए ऑनलाइन ट्रांसफर।
-
जमा की आवृत्ति: आप एकमुश्त (Lump sum) या साल में कितनी भी किस्तों में पैसा जमा कर सकते हैं।
PPF खाता कौन खोल सकता है? (पात्रता नियम)
PPF में निवेश शुरू करने से पहले इसके पात्रता नियमों को जानना आवश्यक है:
-
भारतीय नागरिक: कोई भी भारतीय नागरिक अपने नाम पर केवल एक ही PPF खाता खोल सकता है। एक व्यक्ति को दो अलग-अलग बैंकों या पोस्ट ऑफिस में दो PPF खाते रखने की अनुमति नहीं है।
-
नाबालिग (Minors) के लिए: माता-पिता या कानूनी अभिभावक अपने नाबालिग बच्चे के नाम पर भी PPF खाता खोल सकते हैं। ध्यान रहे कि अभिभावक के खुद के खाते और बच्चे के खाते को मिलाकर कुल वार्षिक जमा राशि ₹1.5 लाख से अधिक नहीं होनी चाहिए।
-
संयुक्त खाता (Joint Account): PPF में संयुक्त खाता खोलने की अनुमति नहीं होती है। खाता केवल एक व्यक्ति के नाम पर ही खोला जा सकता है, हालांकि इसमें नॉमिनी (नामांकित व्यक्ति) जोड़ने की सुविधा उपलब्ध है।
-
अनिवासी भारतीय (NRI): कोई भी नया अनिवासी भारतीय PPF खाता नहीं खोल सकता। यदि किसी व्यक्ति ने भारत का नागरिक रहते हुए PPF खाता खोला था और बाद में वह NRI बन जाता है, तो वह खाता 15 साल की मैच्योरिटी तक चालू रह सकता है, परंतु मैच्योरिटी के बाद उसे आगे (Extend) नहीं बढ़ाया जा सकता।
-
HUF (Hindu Undivided Family): 13 मई 2005 के बाद से HUF के नाम पर नया PPF खाता खोलने पर रोक लगा दी गई है।
PPF पर ब्याज दर और गणना का गणित
PPF पर मिलने वाले ब्याज की दरें तय नहीं होतीं, बल्कि भारत सरकार का वित्त मंत्रालय हर तिमाही (Quarterly) सरकारी बॉन्ड यील्ड के आधार पर इसकी समीक्षा करता है और दरें अधिसूचित करता है।
ब्याज गणना का “5 तारीख का नियम” (5th of the Month Rule)
PPF में ब्याज की गणना हर महीने की जाती है, लेकिन यह ब्याज वित्तीय वर्ष के अंत में (31 मार्च को) आपके खाते में क्रेडिट होता है। ब्याज की गणना के लिए एक बेहद महत्वपूर्ण नियम है:
महत्वपूर्ण नियम: ब्याज की गणना महीने के 5वें दिन की समाप्ति और महीने के अंतिम दिन के बीच के न्यूनतम बैलेंस पर की जाती है।
इसका व्यावहारिक अर्थ: यदि आप हर महीने PPF में किस्त जमा करते हैं, तो अपनी राशि हमेशा महीने की 5 तारीख को या उससे पहले जमा करें। यदि आप 6 तारीख को पैसा जमा करते हैं, तो उस पूरे महीने उस नई जमा राशि पर शून्य ब्याज मिलेगा और वह राशि अगले महीने की ब्याज गणना में शामिल होगी।
PPF के प्रमुख नियम: लोन, निकासी और खाता विस्तार
PPF का 15 साल का लॉक-इन पीरियड पहली नज़र में लंबा लग सकता है, लेकिन आपात स्थितियों के लिए सरकार ने इसमें कई लचीले प्रावधान दिए हैं:
1. PPF पर लोन की सुविधा (Loan Against PPF)
यदि आपको अल्पावधि के लिए पैसों की ज़रूरत है, तो आप अपने PPF बैलेंस पर लोन ले सकते हैं:
-
कब मिलता है: खाता खोलने वाले वित्तीय वर्ष की समाप्ति से तीसरे वित्तीय वर्ष से लेकर छठे वित्तीय वर्ष के अंत तक।
-
लोन की राशि: आवेदन करने वाले वर्ष से ठीक 2 वर्ष पहले के अंत में जो बैलेंस था, उसका अधिकतम 25% लोन के रूप में मिल सकता है।
-
ब्याज दर: PPF की मौजूदा ब्याज दर से मात्र 1% अधिक ब्याज लिया जाता है। लोन चुकाने की अधिकतम अवधि 36 महीने होती है।
2. आंशिक निकासी (Partial Withdrawal)
-
खाता खोलने के 6 वित्तीय वर्ष पूरे होने के बाद (अर्थात 7वें वित्तीय वर्ष से) आप हर साल एक आंशिक निकासी कर सकते हैं।
-
निकाली जा सकने वाली अधिकतम राशि चौथे वर्ष के अंत के बैलेंस का 50% या पिछले वर्ष के अंत के बैलेंस का 50% (जो भी कम हो) होगी।
-
इस निकाली गई राशि पर कोई टैक्स या पेनाल्टी नहीं लगती और इसे वापस जमा करने की बाध्यता नहीं होती।
3. समय से पहले खाता बंद करना (Premature Closure)
खाता 5 वित्तीय वर्ष पूरे होने के बाद केवल विशेष परिस्थितियों में ही समय से पहले बंद किया जा सकता है:
-
खाताधारक, जीवनसाथी या आश्रित बच्चों की जानलेवा बीमारी के इलाज के लिए।
-
खाताधारक या आश्रित बच्चों की उच्च शिक्षा के लिए (एडमिशन के दस्तावेज़ प्रस्तुत करने पर)।
-
खाताधारक के निवासी दर्जे में बदलाव होने पर (NRI बनने पर)।
-
शर्त: प्री-मैच्योर क्लोजर की स्थिति में खाता खोलने की तारीख से खाते पर मिले ब्याज में 1% की कटौती (पेनाल्टी) की जाती है।
15 साल बाद क्या करें? (मैच्योरिटी पर 3 विकल्प)
जब आपका PPF खाता 15 वित्तीय वर्ष पूरे कर लेता है, तो आपके सामने तीन स्पष्ट विकल्प होते हैं:
-
पूरा पैसा निकालना और खाता बंद करना: आप पूरा मूलधन और ब्याज टैक्स-फ्री अपने बचत खाते में ट्रांसफर करवा सकते हैं और खाता बंद हो जाता है।
-
बिना नए निवेश के खाते को आगे बढ़ाना (Extension without Contribution): आप बिना कोई नया पैसा जमा किए अपने खाते को 5-5 साल के ब्लॉक में आगे बढ़ा सकते हैं। आपके मौजूदा बैलेंस पर सामान्य दर से चक्रवृद्धि ब्याज मिलता रहेगा और आप जब चाहें साल में एक बार अपनी ज़रूरत अनुसार पैसा निकाल सकते हैं।
-
नए निवेश के साथ खाते को आगे बढ़ाना (Extension with Contribution): यदि आप निवेश जारी रखना चाहते हैं, तो मैच्योरिटी के 1 वर्ष के भीतर संबंधित बैंक या पोस्ट ऑफिस में Form H जमा करके खाते को 5 साल के ब्लॉक में बढ़ा सकते हैं।
PPF vs FD vs Mutual Fund (ELSS) तुलना
| विशेषताएं | Public Provident Fund (PPF) | 5-Year Tax Saving FD | ELSS (इक्विटी म्यूचुअल फंड) |
| सुरक्षा स्तर | 100% सुरक्षित (Sovereign Guarantee) | ₹5 लाख तक सुरक्षित (DICGC Insured) | बाज़ार जोखिम के अधीन (Market Risk) |
| रिटर्न दर | 7.1% (सरकार द्वारा निर्धारित) | 6.5% – 7.5% (बैंक अनुसार) | 12% – 15% (ऐतिहासिक औसत) |
| लॉक-इन अवधि | 15 वर्ष (आंशिक निकासी संभव) | 5 वर्ष | 3 वर्ष (सबसे कम) |
| टैक्स स्थिति | EEE (पूरी तरह टैक्स-फ्री) | ब्याज पर स्लैब अनुसार टैक्स | ₹1.25 लाख से अधिक मुनाफे पर 12.5% LTCG |
| निवेश सीमा | ₹500 से ₹1.5 लाख सालाना | न्यूनतम ₹100, अधिकतम ₹1.5 लाख | न्यूनतम ₹500, अधिकतम कोई सीमा नहीं |
PPF के सबसे बड़े फायदे (Why Invest in PPF?)
-
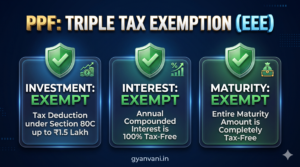
ट्रिपल टैक्स छूट (EEE Status):
PPF उन चुनिंदा निवेश विकल्पों में शामिल है जिसे Exempt-Exempt-Exempt (EEE) का दर्जा प्राप्त है:
-
निवेश पर छूट (Exempt): धारा 80C के तहत ₹1.5 लाख तक के निवेश पर टैक्स डिडक्शन मिलता है।
-
ब्याज पर छूट (Exempt): हर साल मिलने वाला चक्रवृद्धि ब्याज पूरी तरह टैक्स-फ्री होता है।
-
मैच्योरिटी पर छूट (Exempt): 15 साल बाद जब आप पैसा निकालते हैं, तो पूरी रकम पर कोई टैक्स नहीं लगता।
-
-
कोर्ट कुर्की से सुरक्षा (Immunity from Court Attachment):
PPF अधिनियम के तहत यह प्रावधान है कि किसी भी कर्ज, दीवालियापन या वित्तीय देनदारी की स्थिति में किसी भी अदालत के आदेश द्वारा PPF खाते की राशि को कुर्क (Attach) नहीं किया जा सकता। यह पूंजी आपके और आपके परिवार के भविष्य के लिए हमेशा सुरक्षित रहती है।
-
कंपाउंडिंग की ताकत (Power of Compounding):
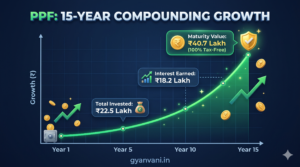
सालाना चक्रवृद्धि ब्याज मिलने के कारण समय के साथ पैसा तेज़ी से बढ़ता है। यदि कोई व्यक्ति प्रति वर्ष ₹1,50,000 (यानी ₹12,500 प्रति माह) 15 वर्षों तक 7.1% की दर से जमा करता है, तो:
-
कुल निवेश: ₹22,50,000
-
कुल मिला ब्याज: लगभग ₹18,18,209
-
कुल मैच्योरिटी राशि: लगभग ₹40,68,209 (पूरी तरह टैक्स-फ्री)
-
PPF खाता कैसे खोलें? (Step-by-Step)
आप PPF खाता दो माध्यमों से खोल सकते हैं:
1. ऑनलाइन माध्यम (Net Banking के ज़रिए)
यदि आपका खाता SBI, PNB, HDFC, ICICI, Canara Bank या Axis Bank जैसे प्रमुख बैंकों में है और आपकी आधार आधारित री-केवाईसी (e-KYC) पूरी है:
-
अपने नेट बैंकिंग पोर्टल में लॉगिन करें।
-
‘Deposit & Investment’ सेक्शन में जाकर ‘Open PPF Account’ पर क्लिक करें।
-
अपनी शाखा चुनें, नॉमिनी का विवरण दर्ज करें और पहली जमा राशि भरें।
-
आधार रजिस्टर्ड मोबाइल नंबर पर आए OTP से ई-साइन करें। आपका PPF खाता तुरंत सक्रिय हो जाएगा।
2. ऑफलाइन माध्यम (Bank या Post Office शाखा में)
-
नजदीकी डाकघर या अधिकृत बैंक शाखा में जाएं।
-
Form A (PPF खाता खोलने का फॉर्म) प्राप्त करें और भरें।
-
आवश्यक दस्तावेज़ संलग्न करें: आधार कार्ड, पैन कार्ड, पते का प्रमाण, और 2 पासपोर्ट साइज फोटो।
-
पहली जमा राशि का चेक या नकद जमा करें।
-
प्रक्रिया पूरी होने के बाद आपको एक PPF पासबुक जारी कर दी जाती है।
अक्सर पूछे जाने वाले सवाल (FAQs)
Q1. क्या मैं एक वित्तीय वर्ष में ₹1.5 लाख से अधिक जमा कर सकता हूँ?
हाँ, तकनीकी रूप से आप अधिक राशि जमा कर सकते हैं, लेकिन ₹1.5 लाख से अधिक की अतिरिक्त राशि पर कोई ब्याज नहीं मिलेगा और न ही उस पर धारा 80C के तहत टैक्स छूट मिलेगी। अतिरिक्त राशि बिना ब्याज के वापस कर दी जाती है।
Q2. यदि किसी वर्ष ₹500 की न्यूनतम राशि जमा न की जाए तो क्या होगा?
न्यूनतम राशि जमा न करने पर खाता ‘निष्क्रिय’ (Inoperative/Dormant) हो जाता है। इसे दोबारा चालू करवाने के लिए छूटे हुए प्रत्येक वर्ष के लिए ₹50 की पेनल्टी और प्रत्येक वर्ष का न्यूनतम ₹500 का बकाया जमा करना होगा।
Q3. क्या पति और पत्नी दोनों अलग-अलग ₹1.5 लाख का PPF खाता रख सकते हैं?
हाँ, दोनों स्वतंत्र वयस्क भारतीय नागरिक हैं, इसलिए दोनों अपना अलग-अलग PPF खाता खोलकर प्रत्येक ₹1.5 लाख (कुल ₹3 लाख प्रति वर्ष) का निवेश कर सकते हैं और दोनों अपनी आय पर अलग-अलग 80C की छूट ले सकते हैं।
Q4. खाताधारक की मृत्यु होने पर पैसे का क्या होता है?
दुर्भाग्यवश खाताधारक की मृत्यु होने पर खाते का संचालन तुरंत रुक जाता है। नॉमिनी या कानूनी वारिस को पूरी राशि (ब्याज सहित) सौंप दी जाती है। नॉमिनी को उस खाते को अपने नाम पर आगे जारी रखने की अनुमति नहीं होती।
क्या आपको PPF में निवेश करना चाहिए?
पब्लिक प्रोविडेंट फंड (PPF) उन सभी निवेशकों के लिए एक अनिवार्य विकल्प है जो अपने पोर्टफोलियो के डेट (Debt) हिस्से में शत-प्रतिशत सुरक्षा और गारंटीड रिटर्न चाहते हैं। भले ही इक्विटी म्यूचुअल फंड्स की तुलना में इसका रिटर्न कम दिख सकता है, लेकिन इसकी सॉवरेन गारंटी, कोर्ट कुर्की से सुरक्षा और पूरी तरह टैक्स-फ्री (EEE) प्रकृति इसे भारत की सबसे मजबूत और भरोसेमंद बचत योजनाओं में शीर्ष स्थान दिलाती है।